-
반응형
양도소득세는 양도차익에서 장기보유특별공제와 기본공제(연 250만 원)를 차례로 빼 과세표준을 구한 뒤, 세율을 곱하고 누진공제를 뺀 산출세액에 지방소득세를 더하면 납부액이 됩니다. 보유기간이 1년 미만이면 단기 세율이 적용되고 장기보유특별공제도 빠져 3년 이상 보유했을 때와 세액 격차가 큽니다. 부동산과 주식은 세율 체계가 달라, 자기 자산이 어느 쪽인지부터 보시면 됩니다.
양도소득세 계산식과 과세표준 만드는 법
국세청이 안내하는 세액계산 흐름을 한번 보셨을 텐데요. 순서는 간단합니다. 양도차익을 뽑고 공제를 두 번 거쳐 과세표준을 만든 뒤, 세율을 곱해 산출세액이 나오면 지방소득세가 따로 가산되는 구조예요.
출발은 양도차익입니다. 말 그대로 양도로 생긴 이익을 기준으로 삼습니다.
여기서 공제가 두 번 끼어듭니다. 토지나 건물이면 양도차익에서 장기보유특별공제를 뺀 금액이 양도소득금액이 돼요.
거기서 양도소득 기본공제를 한 번 더 빼면 과세표준입니다.
과세표준이 나오면 자산 종류와 보유기간에 맞는 세율을 곱해 산출세액을 뽑는데요. 세율표는 바로 뒤에 모아 뒀습니다.
산출세액에서 감면세액을 빼면 자진 납부할 양도소득세가 되죠. 산식 자체는 간단하지만 장기보유특별공제율과 누진세율 구간이 자산 종류와 보유기간에 따라 달라지기 때문에, 세액 차이가 어느 정도인지는 직접 숫자를 넣어 봐야 실감할 수 있습니다.
보유기간과 과세표준 구간별 세율
양도소득세 세율은 자산 종류, 보유기간, 과세표준 구간으로 정합니다. 세 가지가 동시에 작동해요.
출처: 대한민국 정책브리핑 홈페이지 화면 · 2026-10-20 캡처
보유기간이 1년 미만인 단기 양도는 세율이 더 올라갑니다. 과세표준 구간이 커질수록 세율도 함께 올라가는 누진 구조라, 전체 과세표준에 높은 세율을 한 번에 매긴 뒤 과하게 매겨진 몫을 다시 빼 주는 금액이 누진공제입니다.
공제가 끼어드는 자리는 두 군데예요.
공제·신고 항목 적용 대상 내용 양도소득 기본공제 전 과세대상 연 250만 원 장기보유특별공제 토지와 건물 보유기간별 공제율 적용 예정신고 기한 토지와 건물, 부동산권리, 기타자산 양도일 속한 달 말일부터 2개월 예정신고 기한 주식 양도일 속한 반기 말일부터 2개월 세율표는 어디서 확인할까요? 국세청 '세액계산요령' 페이지에 구체 세율과 누진공제 금액이 나와 있습니다[3].
양도차익 2억 원일 때 단계별 계산
양도차익 2억 원을 직접 넣어 보겠습니다. 네 단계입니다. 숫자를 한번 대입해 보시면 계산 흐름이 머리에 더 잘 들어와요.
출처: 대한민국 정책브리핑 홈페이지 화면 · 2026-10-20 캡처
- 양도가액에서 취득가액과 필요경비를 뺀 금액이 2억 원이라고 가정했습니다 (이해를 돕기 위해 깔끔한 수로 잡았어요).
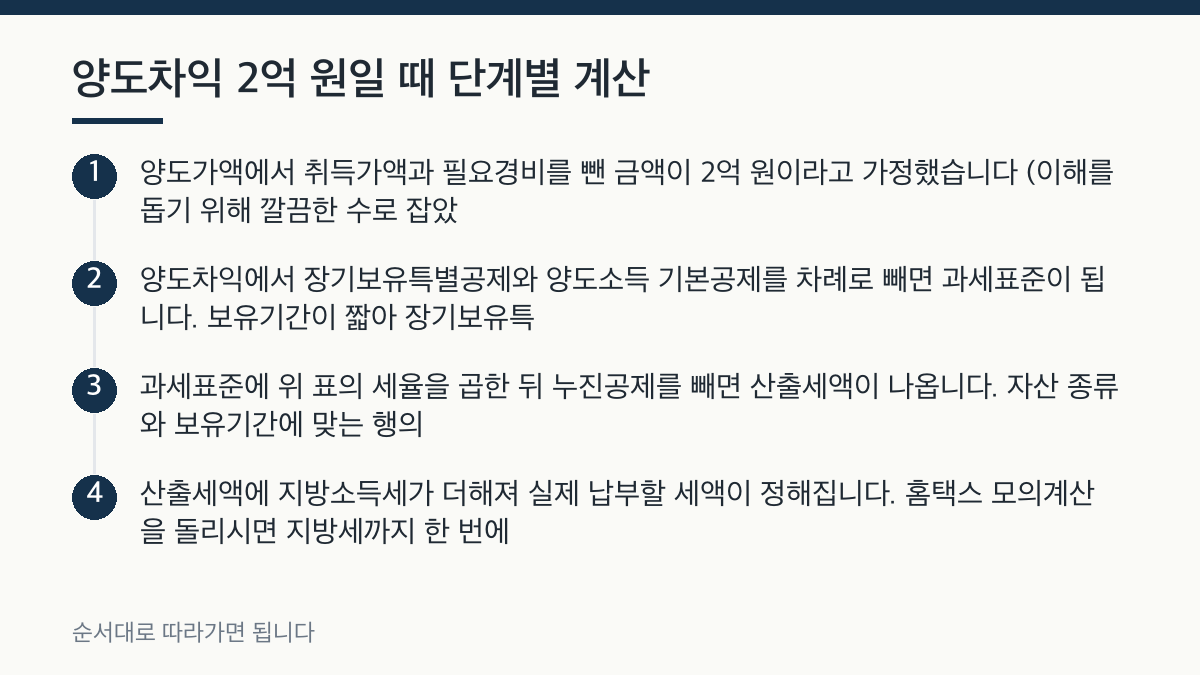
순서를 그림으로 정리했습니다
- 양도차익에서 장기보유특별공제와 양도소득 기본공제를 차례로 빼면 과세표준이 됩니다. 보유기간이 짧아 장기보유특별공제를 0원으로 두면 과세표준은 1억 9,750만 원입니다.
- 과세표준에 위 표의 세율을 곱한 뒤 누진공제를 빼면 산출세액이 나옵니다. 자산 종류와 보유기간에 맞는 행의 세율과 누진공제 값을 그대로 넣으시면 됩니다.
- 산출세액에 지방소득세가 더해져 실제 납부할 세액이 정해집니다. 홈택스 모의계산을 돌리시면 지방세까지 한 번에 집계되니, 자기 사례의 숫자를 넣고 돌려 보시면 됩니다.
보유기간 1년 미만과 3년, 세액이 어떻게 바뀔까요
같은 양도차익 2억 원이어도 보유기간이 바뀌면 산출세액이 크게 흔들리는데요. 그럼 어느 자리에서 흔들리는 걸까요?
산식의 뼈대는 위 예시처럼 양도차익에서 과세표준, 산출세액, 지방소득세로 흐릅니다. 바뀌는 자리는 두 곳이에요.
먼저 세율과 누진공제가 달라집니다. 단기 보유와 장기 보유는 세율 체계 자체가 다른데요.
장기보유특별공제도 보유기간이 가릅니다. 1년 미만은 없습니다. 3년 이상 보유한 자산은 양도차익에서 이 공제가 먼저 빠져 과세표준이 줄고, 세율 구간이 한 칸 아래로 내려오기도 합니다.
1년 미만과 2년 미만 구간에는 이 공제가 들어가지 않아요.
그래서 양도가액이 같아도 보유기간이 1년 미만일 때와 3년 이상일 때의 세액 격차가 큽니다. 실제 숫자가 궁금하시다면 홈택스 양도소득세 모의계산 화면에서 양도차익은 같게 두고 보유기간만 1년 미만과 3년 이상으로 바꿔 넣어 보시면, 세율 구간과 장기보유특별공제액 차이가 한눈에 비교됩니다.
주식과 부동산은 세율 체계가 다릅니다
주식과 부동산 모두 양도소득세 과세 대상입니다. 세율 체계가 같을까요? 아닙니다. 자산 종류에 따라 세율을 정하는 방식이 달라요.
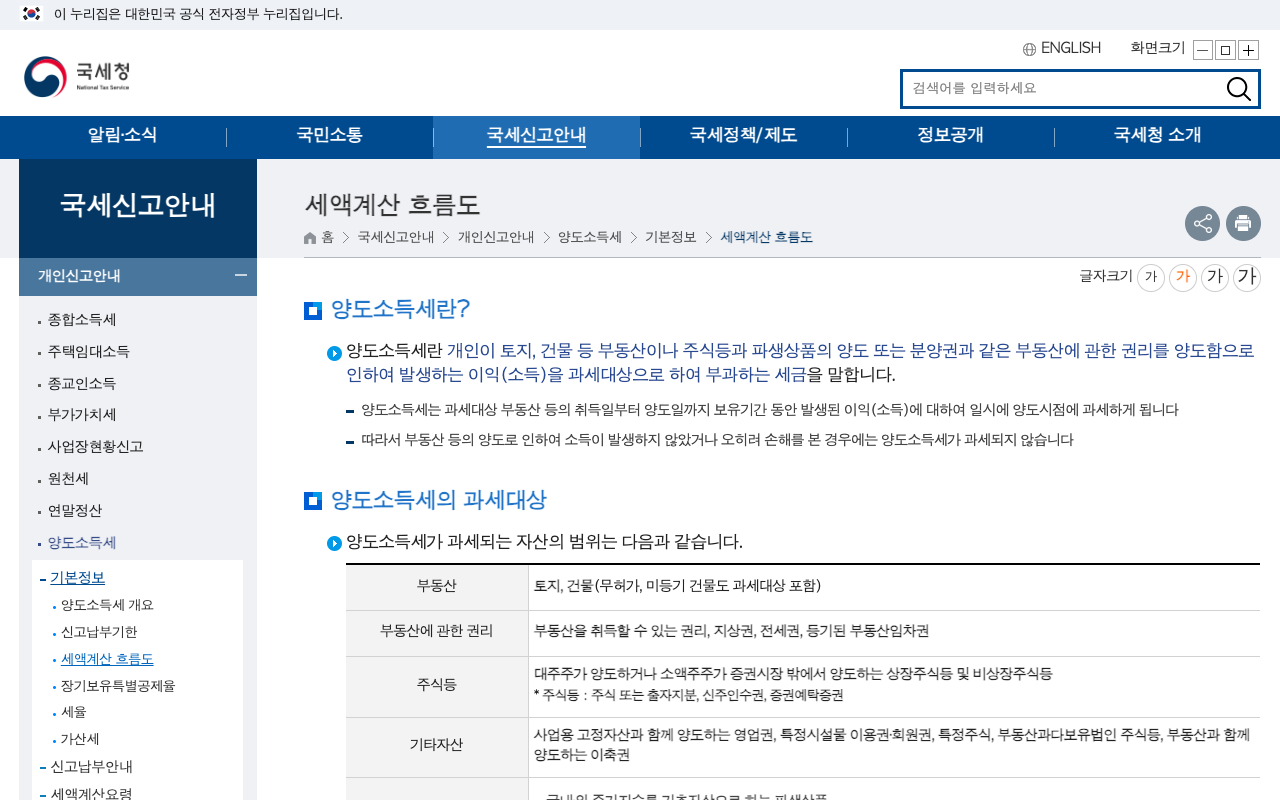
출처: 국세청 홈페이지 화면 · 2026-10-20 캡처
부동산은 위 예시처럼 보유기간과 과세표준 구간별 누진세율에 장기보유특별공제를 얹는 구조예요. 주식은 그렇지 않습니다.
주식은 국내 상장주식인지 해외주식인지, 또 대주주냐 소액주주냐로 과세 방법이 나뉘어요. 주식 양도소득에 붙는 기본공제 250만 원은 매년 새로 쓸 수 있어서, 손익을 여러 과세연도에 걸쳐 분산 실현하면 합산 과세표준과 적용 세율 구간이 내려가 세 부담을 낮출 수 있다는 안내도 있습니다[4].
자기 사례가 어느 쪽인지 헷갈리시면 국세상담센터 126으로 물어보시면 됩니다[5].
홈택스 모의계산과 공식 안내처
홈택스에서 양도소득세를 직접 계산해 보실 수 있습니다. 무료입니다. 양도가액과 취득가액, 필요경비, 보유기간을 넣으면 위 예시처럼 산출세액까지 자동으로 나옵니다.
세액계산 흐름도를 포함한 양도소득세 안내는 국세청 공식 누리집에서 제공됩니다[5]. 세액계산 상세는 '세액계산요령' 페이지에서 확인하실 수 있습니다[3].
1세대 1주택 비과세 요건이 충족됐는지, 다주택 중과세율이 적용되는지, 상속이나 증여가 섞인 취득인지처럼 조건이 복잡해지면 계산식만으로는 판단이 어려우니, 국세상담센터 126에 문의하시는 쪽이 빠릅니다. 무료로 물어볼 수 있습니다.※ 이 글은 공식 자료를 바탕으로 제도와 혜택을 정리한 정보성 콘텐츠이며, 개인 상황에 맞춘 금융·세무·법률 자문이 아닙니다. 실제 신청이나 투자 판단 전에는 해당 기관의 최신 공지와 전문가 상담을 확인하시기 바랍니다.
같이 보면 좋은 글
참고한 자료
2026-10-20 기준으로 공식 안내를 확인하고 썼습니다.
- [1] 대한민국 정책브리핑 — 정책브리핑
- [2] 국세청 — nts.go.kr
- [3] 세액계산요령 — nts.go.kr
- [4] 국세청이 알려주는 주식 절세 꿀팁은? - 대한민국 정책브리핑 — 정책브리핑
- [5] 세액계산 흐름도 — nts.go.kr
반응형