-
반응형
연말정산 환급금은 결정세액에서 기납부세액을 뺀 값으로, 결정세액이 작으면 돌려받고 크면 2월 급여에서 추가로 납부하게 됩니다. 결정세액은 산출세액에서 세액공제를 뺀 올해 최종 세금입니다. 산출세액은 과세표준에 세율(6~45%)을 곱해 나오고요. 기납부세액은 매달 원천징수로 미리 떼인 소득세 합계입니다. 소득공제는 과세표준을 낮추고 세율 구간 자체를 내립니다. 세액공제는 산출세액에서 액면 그대로 빠지죠. 그래서 같은 금액이어도 어디에 들어가느냐에 따라 환급금이 벌어집니다.
환급금 산식과 결정세액이 뜻하는 것
뺄셈 하나입니다. 결정세액에서 기납부세액을 뺀 값이 환급금이에요.
결정세액이 기납부세액보다 작으면 돌려받고, 크면 2월 급여에서 더 떼이게 됩니다.
두 단계입니다. 결정세액은 산출세액에서 세액공제를 뺀 올해 최종 세금이에요. 산출세액은 과세표준에 세율을 곱해 계산합니다.
기납부세액은 성격이 다릅니다. 매달 월급에서 원천징수로 미리 떼어 간 소득세의 합계죠. 회사가 간이세액표에 맞춰 떼어 간 돈이라 이미 선납한 셈입니다.
두 숫자는 근로소득 원천징수영수증(지급명세서) 에서 확인하실 수 있으며, 홈택스 '편리한 연말정산'의 예상세액 계산 메뉴에 총급여와 기납부세액을 입력하시면 납부 예상액을 미리 가늠해 볼 수 있어요[1].
숫자로 따라가 보겠습니다. 산출세액이 어떻게 나오는지는 뒤 세율표와 계산 예시에서 짚어 볼게요.
과세표준 구간별 소득세율
세율은 6~45%입니다. 소득이 많으실수록 높은 세율 구간이 걸리는 구조예요. 과세표준이 커지는 만큼 세율도 함께 올라갑니다.
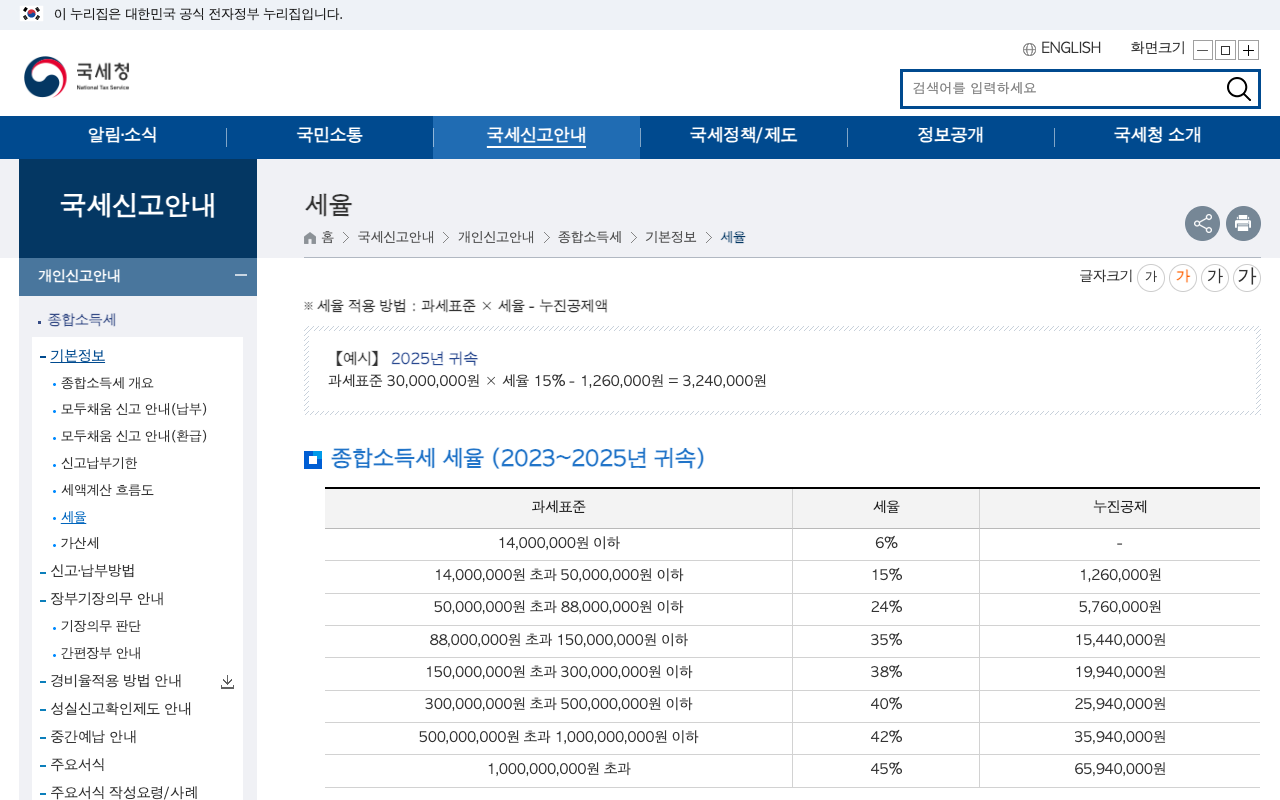
출처: 국세청 홈페이지 화면 · 2026-10-22 캡처
그럼 내 과세표준은 어느 칸에 들어갈까요? 세율표를 열어 자기 자리부터 짚어 볼 수 있습니다.
과세표준 세율 누진공제 1,400만 원 이하 6% — 1,400만 ~ 5,000만 원 15% 126만 원 5,000만 ~ 8,800만 원 24% 576만 원 8,800만 ~ 1억 5,000만 원 35% 1,544만 원 1억 5,000만 ~ 3억 원 38% 1,994만 원 3억 ~ 5억 원 40% 2,594만 원 5억 ~ 10억 원 42% 3,594만 원 10억 원 초과 45% 6,594만 원 
표의 숫자를 그래프로 옮겼습니다
구간을 넘는 금액에만 해당 세율이 붙는 누진 구조이기 때문에 과세표준 전액에 45%가 적용되지는 않으며, 산출세액은 '과세표준 × 세율 − 누진공제' 로 한 번에 계산합니다.
바로 이어집니다. 숫자를 어떻게 대입하는지는 뒤 계산 예시에서 따라가 보겠습니다.
소득공제와 세액공제가 들어가는 자리
같은 100만 원이어도 어디에서 빠지느냐에 따라 환급금이 달라져요. 들어가는 자리가 다르기 때문입니다.
소득공제는 과세표준을 낮추는 앞단에 섭니다. 인적공제나 신용카드 사용액 등 여러 종류의 항목이 소득공제 대상에 포함됩니다.
세율도 내려갑니다. 과세표준이 내려가면 자연히 그렇게 됩니다.
무주택 세대주라면 주택임차차입금 원리금 상환액의 40%(연 400만 원 한도)를 소득공제로 받으실 수 있고, 이렇게 깎인 과세표준에 세율을 곱해야 비로소 산출세액이 구해집니다[4].
그럼 세액공제는 어느 자리에서 빠질까요? 산출세액이 나온 뒤입니다. 의료비와 교육비, 월세, 연금계좌 납입액은 세액공제 항목으로 산출세액에서 바로 차감됩니다.
액면 그대로입니다. 공제액만큼 세금이 줄어드는 셈이에요.
그래서 같은 금액이어도 소득공제는 세율만큼, 세액공제는 액면 그대로 빠집니다. 숫자가 어떻게 흐르는지 바로 이어서 짚어 볼게요.
단계별 계산 예시로 숫자 따라가기
숫자로 따라가 봅니다. 총급여 4,800만 원에 종합소득공제 500만 원, 세액공제 50만 원, 원천징수된 기납부세액 320만 원인 경우예요. (이해하기 쉽도록 숫자는 단순하게 잡았습니다)
- 먼저 근로소득공제를 빼 봅니다. 총급여 4,800만 원은 4,500만 원 초과 1억 원 이하 구간이라 1,200만 원에 초과액 300만 원의 5%를 더한 1,215만 원 이 공제됩니다[5].
- 근로소득금액은 4,800만 − 1,215만 = 3,585만 원이 돼요.
- 여기서 종합소득공제 500만 원을 또 빼면 과세표준은 3,085만 원입니다.
- 과세표준이 1,400만 원 초과 5,000만 원 이하 구간이라 세율 15%를 곱한 뒤 누진공제 126만 원을 뺍니다. 앞서 본 공식 그대로예요.
- 산출세액에서 세액공제 50만 원을 빼면 결정세액이 약 286만 7천 원으로 나옵니다.
- 기납부세액 320만 원이 결정세액보다 크니 차액 약 33만 원을 환급금으로 돌려받으시게 됩니다.

순서를 그림으로 정리했습니다
추가 납부가 나오는 경우와 직접 계산 방법
결정세액이 기납부세액보다 크면 환급이 아니라 추가 납부가 나옵니다.
원인은 몇 가지입니다. 간이세액 비율을 낮게 설정했거나, 중도 입사로 전 직장 급여가 합산에서 빠졌거나, 공제 서류를 제때 내지 않은 경우가 대표적인데, 이 중 하나라도 해당하면 추가 납부가 나올 수 있어요.
본인 수치가 궁금하시면 홈택스 '편리한 연말정산'의 예상세액 계산하기에서 미리 가늠해 보실 수 있는데, 간소화 자료는 자동으로 불러오지만 총급여액과 기납부세액은 직접 입력하셔야 해요[1].
그럼 같은 공제 금액인데 환급금이 크게 벌어지는 이유는 뭘까요? 위 예시처럼 그 돈이 소득공제 자리에 있는지, 세액공제 자리에 있는지에서 갈립니다. 자리가 핵심입니다.※ 이 글은 공식 자료를 바탕으로 제도와 혜택을 정리한 정보성 콘텐츠이며, 개인 상황에 맞춘 금융·세무·법률 자문이 아닙니다. 실제 신청이나 투자 판단 전에는 해당 기관의 최신 공지와 전문가 상담을 확인하시기 바랍니다.
같이 보면 좋은 글
참고한 자료
2026-10-22 기준으로 공식 안내를 확인하고 썼습니다.
- [1] 2025년 근로자를 위한 신고안내.pdf — nts.go.kr
- [2] 2026 연말정산 사회초년생, 직장인 연말정산 하는 법 — card-gorilla.com
- [3] 소득세 — namu.wiki
- [4] 국세청 — nts.go.kr
- [5] 연말정산 신고안내 PDF — pen.go.kr
반응형